Guide pratique
Budget et financement d'une extension.
Une aide pour financer l'extension ? Rarement. Voici comment monter un budget solide et obtenir le bon prêt.
Budget et financement
Financer une extension de maison : quel prêt, et ce qu’il faut prévoir à côté
Beaucoup de projets commencent par la recherche d’une aide. Pour une extension, il n’y en a presque pas. Ce qui décide du financement, c’est le type de prêt, le montant réel à emprunter et le moment où vous allez voir la banque.
Une extension se finance par un prêt, rarement par une aidePrêt, pas aide
Les aides comme MaPrimeRénov' ou l'éco-PTZ ne financent pas l'agrandissement, mais peuvent couvrir les travaux énergétiques réalisés en même temps.
Les aides publiques visent la rénovation énergétique, pas la création de surface. MaPrimeRénov’ et l’éco-prêt à taux zéro excluent les travaux d’agrandissement.
Elles ne sont pas inutiles pour autant. Si vous profitez de l’extension pour isoler la maison existante ou changer le chauffage, ces travaux-là peuvent relever de l’éco-PTZ : jusqu’à 50 000 € sans intérêts, pour un logement de plus de deux ans, sans condition de ressources, à condition de faire appel à une entreprise RGE. Le dispositif est prolongé jusqu’au 31 décembre 2027.
L’extension elle-même se finance par l’épargne, par un prêt, ou par les deux.
Impact budget ·
Pour savoir ce que comprend le budget avant de chercher un prêt, consultez le prix d’une extension en Ille-et-Vilaine→.
La TVA d’une extension est à 20 %TVA à 20%
Au-delà de 10 % de surface créée, la TVA passe à 20 %, ce qui augmente mécaniquement le montant à emprunter.
Dans une maison de plus de deux ans, beaucoup de travaux bénéficient d’une TVA à 10 %, voire 5,5 % pour la rénovation énergétique. Pas l’agrandissement. Dès que les travaux augmentent la surface de plancher de plus de 10 %, c’est le taux normal de 20 % qui s’applique. Cette augmentation s’apprécie sur deux ans : découper le projet en plusieurs tranches ne change rien.
La conséquence est simple : le montant à financer est un montant TTC à 20 %. Nos prix sont exprimés TTC, études et honoraires compris.
Trois façons d’emprunter, selon le montantChoisir son prêt
Selon le montant et vos crédits en cours, vous empruntez via un prêt travaux, un crédit immobilier ou le rachat de votre prêt existant.
Le bon prêt dépend d’abord de la somme à financer, puis de ce que vous remboursez déjà.
Le prêt travaux est un crédit à la consommation affecté à vos travaux, sans garantie prise sur la maison. Il se met en place rapidement, mais il est plafonné : 75 000 € aujourd’hui, 100 000 € pour les contrats signés à partir du 20 novembre 2026. Sa durée est plus courte et son taux plus élevé qu’un crédit immobilier.
Au-delà du plafond, ou dès que la banque prend une garantie sur la maison, le prêt relève du crédit immobilier : durée plus longue, taux plus bas, mais offre de prêt, délai de réflexion de dix jours et règles d’endettement.
Si vous remboursez encore le prêt de votre maison, le renégocier ou le faire racheter en y intégrant les travaux permet parfois de tout regrouper sur une seule mensualité. Tout dépend du capital restant, du taux obtenu à l’époque et des frais de sortie.
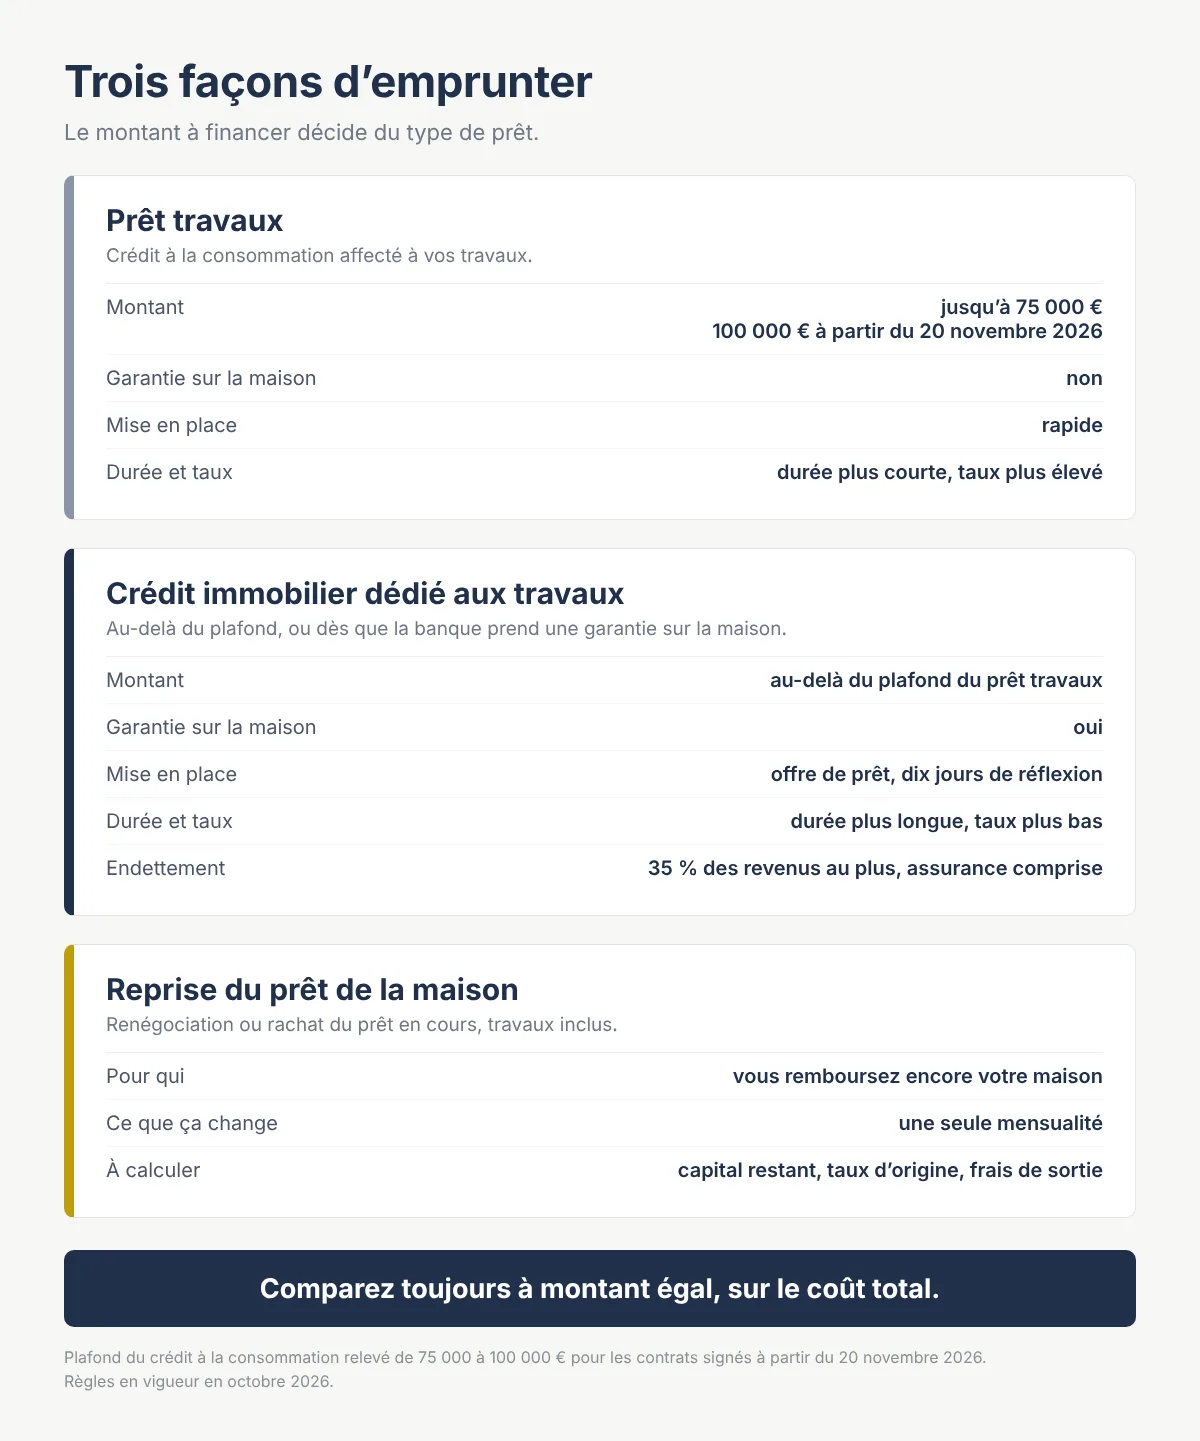
Entre 75 000 et 100 000 €, la date de signature change donc la nature du prêt. Ce n’est pas forcément un avantage : un crédit à la consommation reste en général plus cher qu’un crédit immobilier sur la même somme.
À comparer ·
Le niveau de livraison change le montant à emprunter. Pour comprendre la différence entre clos-couvert, prêt-à-finir et clé en main, consultez ce que doit contenir un devis d’extension→.
Ce que la banque regarde : 35 % et le reste à vivreTaux d'endettement
La banque limite vos mensualités à 35 % de vos revenus et vérifie ce qu'il vous reste pour vivre une fois le crédit remboursé.
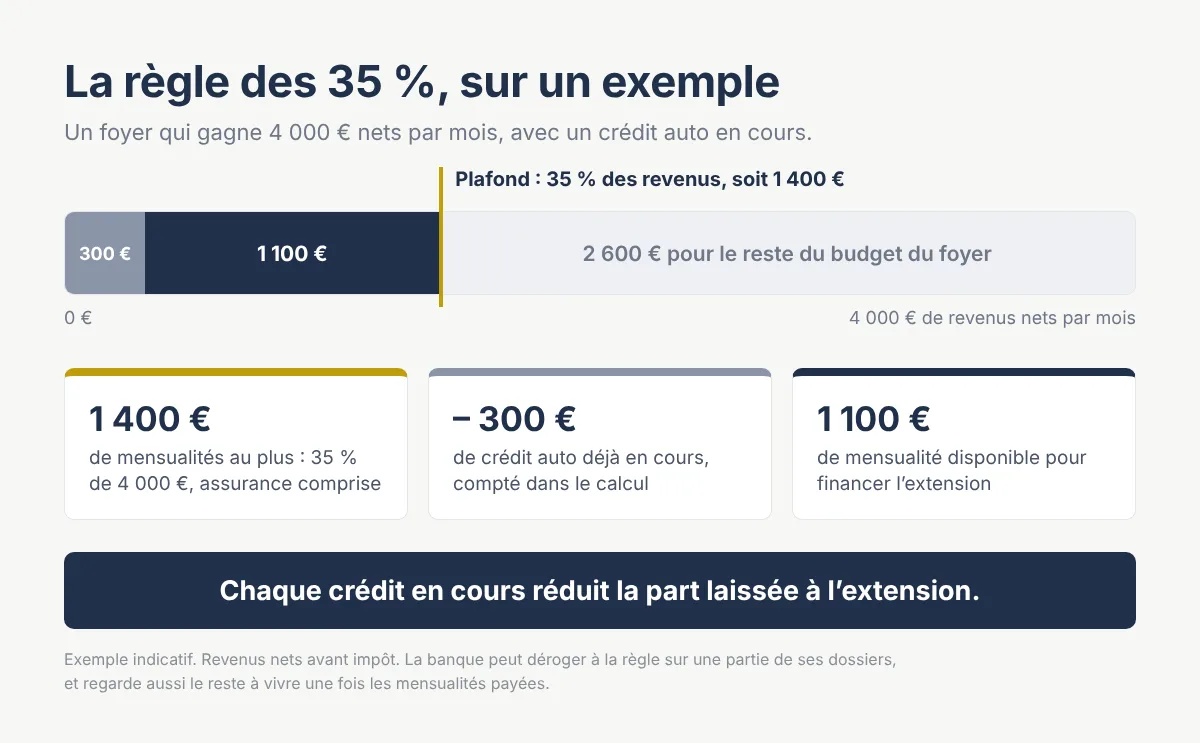
Pour un crédit immobilier, les banques appliquent les règles du Haut Conseil de stabilité financière : vos mensualités de crédit, assurance comprise, ne doivent pas dépasser 35 % de vos revenus nets avant impôt, sur une durée de 25 ans au plus. La banque peut accorder des dérogations sur une partie de ses dossiers, mais rien ne l’y oblige.
Le calcul additionne tous vos crédits en cours, quelle que soit leur nature. Un crédit auto ou des achats payés en plusieurs fois suffisent parfois à faire passer un dossier au-dessus du seuil.
Et passer sous les 35 % ne garantit rien : la banque regarde aussi ce qu’il vous reste pour vivre une fois les mensualités payées.
Ce qu’il faut financer en dehors des travauxFrais annexes
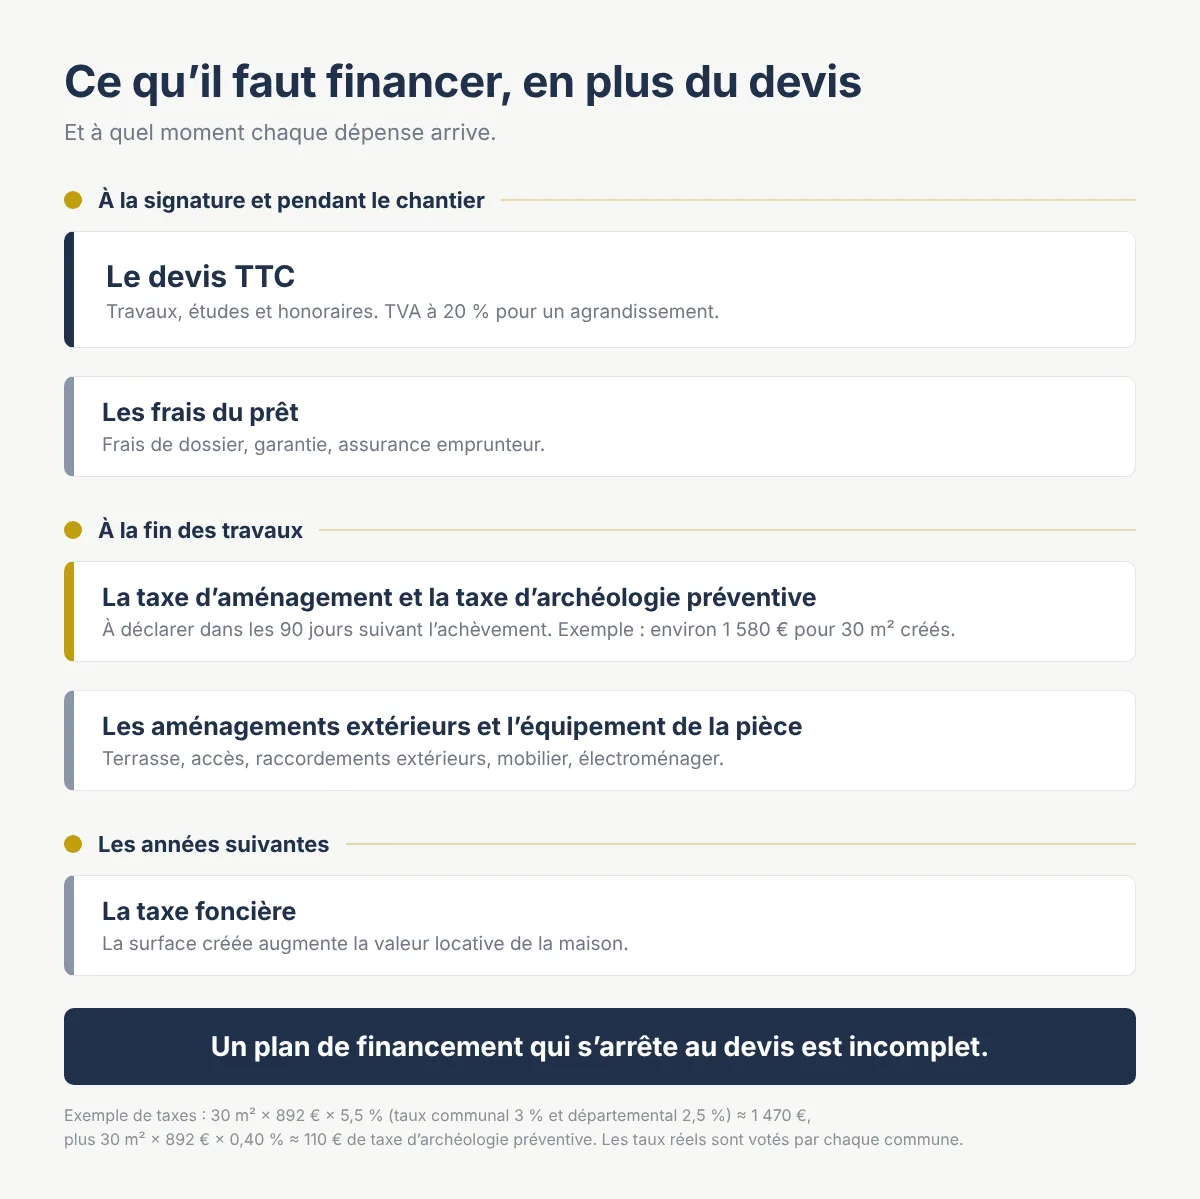
Au-delà des travaux, il faut prévoir la taxe d'aménagement, la taxe foncière, les aménagements extérieurs, les frais de prêt et l'équipement de la pièce.
Un plan de financement qui s’arrête au devis est un plan incomplet. Plusieurs postes existent, que le devis les mentionne ou non.
- La taxe d’aménagement. Elle se calcule sur la surface créée : surface × valeur forfaitaire (892 € le m² en 2026) × taux de la commune et du département. Un abattement de 50 % s’applique aux 100 premiers m² de la résidence principale, mais ces 100 m² se comptent sur toute la maison, pas sur l’extension seule. S’y ajoute la taxe d’archéologie préventive. Elle se déclare dans les 90 jours qui suivent l’achèvement des travaux.
- La taxe foncière. La surface créée se déclare aux impôts après achèvement. Elle augmente la valeur locative de la maison, donc la taxe foncière, parfois après une exonération temporaire selon la commune.
- Les aménagements extérieurs. Terrasse, accès, raccordements extérieurs : nos prix ne les comprennent pas.
- Les frais du prêt. Frais de dossier, garantie, assurance emprunteur.
- L’équipement de la pièce. Mobilier, électroménager, rideaux : rarement chiffrés, toujours payés.
À vérifier ·
La surface créée détermine à la fois la procédure et la taxe. Pour approfondir, consultez permis ou déclaration préalable→.
Le bon ordre : le projet chiffré avant la banqueDevis avant banque
Un projet dessiné et chiffré obtient une offre de prêt, là où une simple estimation n'obtient qu'une réponse de principe.
Une banque finance un devis, pas une idée. Aller la voir avec une estimation, c’est obtenir une réponse de principe. Aller la voir avec un projet dessiné et un devis détaillé, c’est obtenir une offre.
C’est pour cela que nous posons la question du budget dès le premier rendez-vous. Elle cadre le projet, et elle cadre le financement.
L’étude de faisabilité et le chiffrage sont réalisés sans frais. À l’issue du rendez-vous, vous disposez d’un accès en ligne à votre dossier : les vues 3D, la notice descriptive et le devis. C’est ce dossier que votre banque vous demandera.
Si vous le souhaitez, nous transmettons votre dossier à un courtier partenaire, qui compare les offres et monte la demande de prêt avec vous.
Une fois le prêt accordé, les fonds sont en général débloqués au fur et à mesure du chantier, sur présentation des factures.
Méthode : construire votre plan de financementPlan de financement
Construire son plan de financement suit six étapes, du budget estimé à l'accord final de la banque.
- 1
Situer le budget
Obtenir une première fourchette selon la surface, le type de projet et le niveau de finition.
- 2
Mesurer votre capacité d’emprunt
Faire le point avec votre banque ou un courtier sur la mensualité que vous pouvez porter, crédits en cours compris.
- 3
Faire chiffrer le projet réel
Obtenir un devis détaillé, lot par lot, sur un projet dessiné après visite.
- 4
Choisir le montage
Prêt travaux, crédit immobilier ou reprise du prêt existant : comparer à montant égal, sur le coût total.
- 5
Ajouter le hors-travaux
Taxes d’urbanisme, aménagements extérieurs, frais de prêt et équipement de la pièce.
- 6
Attendre l’accord de financement
Un devis vous engage au moment où vous le signez. Assurez-vous d’avoir l’accord de la banque avant.
Méthode ·
Pour situer votre budget en cinq questions, utilisez le simulateur→.
Les pièges du financement d’une extensionPièges à éviter
Les erreurs les plus fréquentes concernent la TVA, les aides, le hors-travaux et le moment choisi pour emprunter.
- Emprunter sur un montant hors taxes. La TVA d’une extension est à 20 %. Un écart de 20 % sur le montant emprunté ne se rattrape pas en cours de chantier.
- Compter sur une aide qui ne couvre pas l’agrandissement. MaPrimeRénov’ et l’éco-PTZ ne financent que la partie énergétique.
- Oublier ce qui vient après les travaux. Taxe d’aménagement l’année de l’achèvement, taxe foncière les années suivantes.
- Prendre un crédit juste avant la demande. Une voiture financée le mois d’avant peut faire refuser le prêt travaux.
- Demander un prêt sur une estimation. Une estimation donne une fourchette. La banque, elle, demande un devis.
- Comparer deux offres sur le taux seul. C’est le coût total, assurance et frais compris, qui se compare.
Pages associéesPages associées
Les pages associées retrouvent le prix, le devis, le budget, les démarches et la surélévation.
Prix d’une extension en Ille-et-Vilaine · Devis d’extension : ce qu’il doit contenir · Estimer le budget de votre projet · Permis ou déclaration préalable · Prix d’une surélévation
Avis de l’ABF : agrandir en secteur protégéExiste-t-il une aide de l’État pour financer une extension ?
Existe-t-il une aide de l’État pour financer une extension ?
Non, pas pour la création de surface. MaPrimeRénov’ et l’éco-PTZ excluent l’agrandissement. Ils peuvent en revanche financer des travaux de rénovation énergétique réalisés sur la maison existante au même moment.
Quel prêt choisir pour une extension ?
Cela dépend du montant. Un prêt travaux convient aux montants modestes, jusqu’à 75 000 € (100 000 € pour les contrats signés à partir du 20 novembre 2026). Au-delà, ou avec une garantie sur la maison, c’est un crédit immobilier, en général moins cher sur la durée.
Qu’est-ce qui change le 20 novembre 2026 ?
Le plafond du crédit à la consommation passe de 75 000 à 100 000 €. Un prêt travaux entre ces deux montants, sans garantie sur la maison, devient un crédit à la consommation. Les contrats signés avant cette date gardent leur régime.
La TVA réduite s’applique-t-elle à une extension ?
Non. Les travaux qui augmentent la surface de plancher de plus de 10 % relèvent du taux normal de 20 %
Faut-il un apport pour financer une extension ?
Ce n’est pas une obligation légale. C’est la banque qui en décide, selon votre dossier et le montant demandé.
Une extension augmente-t-elle la taxe foncière ?
Oui. La surface créée augmente la valeur locative de la maison. Elle se déclare après l’achèvement des travaux.
Faut-il passer par un courtier ?
Ce n’est pas obligatoire. Un courtier compare les offres de plusieurs banques et monte le dossier avec vous. Nous pouvons vous mettre en relation avec notre partenaire.
Quand faut-il voir la banque ?
Deux fois : une première fois pour connaître votre capacité d’emprunt, avant même le devis, puis avec le devis détaillé pour obtenir l’offre.
Avant la banque, le chiffrage
Un premier échange permet de cadrer votre projet.