Guide pratique
Guide conditions suspensives
Permis ou prêt refusé ? Le projet s’annule sans frais, grâce aux conditions suspensives.
Ce que les conditions suspensives vous apportentAvantages clés
Les conditions suspensives bloquent vos prix, vous font gagner du temps et vous protègent si le permis ou le prêt est refusé.
Vos prix sont bloqués
Dès que nous avançons ensemble, le budget ne bouge plus. C’est lui que vous présentez à la banque.
Vous gagnez du temps
Le financement se monte pendant que la mairie étudie votre dossier, au lieu d’attendre le permis.
Vous restez en sécurité
Permis ou prêt refusé : le contrat s’annule, vous ne devez rien et les sommes versées vous sont rendues.
2 conditions : le permis et le financement
15 jours pour déposer votre dossier en mairie
1 à 3 mois d’instruction pour monter votre prêt
Annulé si la mairie ou la banque dit non
Qu’est-ce qu’une condition suspensive ?Votre projet protégé
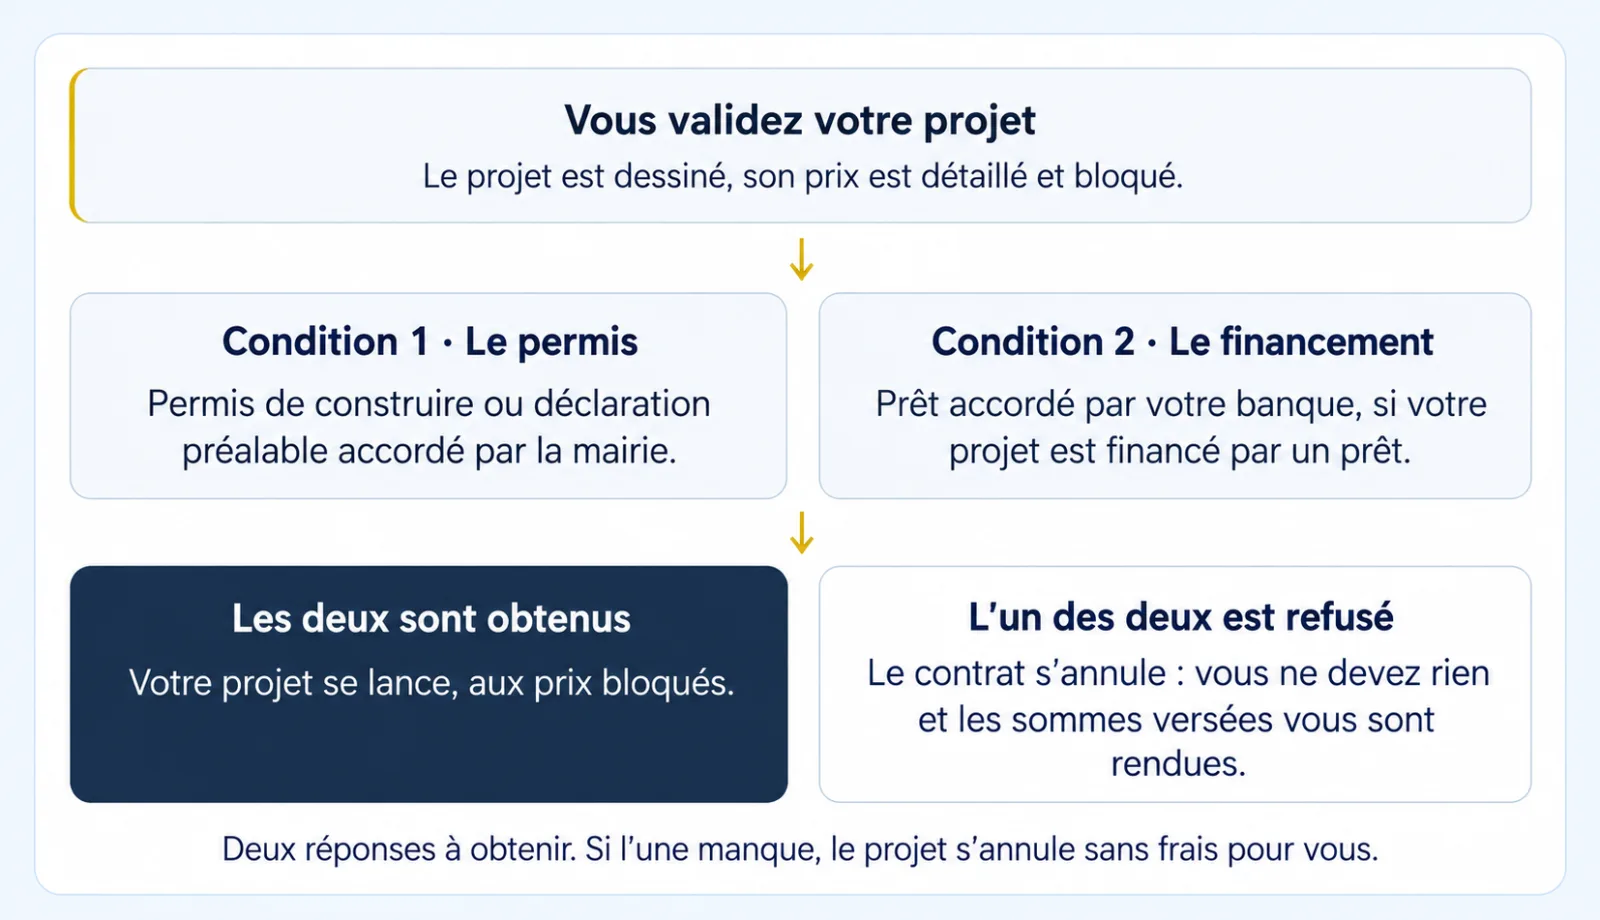
Une condition suspensive fait dépendre le contrat d’un événement précis : si le permis ou le prêt manque, il est annulé sans frais.
C’est une clause qui fait dépendre le projet d’un événement précis. Tant qu’il n’est pas arrivé, le projet reste en attente. Quand il arrive, le projet se lance.
Chez Éléva, il y en a deux : l’autorisation d’urbanisme et le financement. Si l’une n’est pas obtenue, le contrat s’annule. Le Code civil le prévoit : il est alors réputé n’avoir jamais existé.
Êtes-vous éligible Qui décide
Le permis dépend de la mairie et le prêt de la banque : si l’un des deux refuse, le contrat s’annule et vous êtes remboursé.
Pour vous. Le permis et le prêt dépendent de deux décisions qui ne sont ni les vôtres, ni les nôtres. Les conditions suspensives font en sorte que ce risque ne retombe jamais sur vous.
La mairie décide du permis
Permis de construire ou déclaration préalable : si le projet est refusé, le contrat s’annule.
La banque décide du prêt
Si votre projet est financé par un prêt et que la banque le refuse, le contrat s’annule aussi.
Pour le prêt, la loi va dans le même sens. Quand un projet est financé par un crédit immobilier, le Code de la consommation impose cette condition, pour au moins un mois. Si le prêt n’est pas obtenu, les sommes versées d’avance sont remboursées, sans retenue ni indemnité.
À vérifier ·
L’autorisation dépend de la surface créée et de votre secteur. Pour approfondir, consultez permis ou déclaration préalable→.
Vos prix sont bloquésPrix bloqués
Dès l’accord entre vous et Éléva, le budget est figé et reste le même pendant toute l’instruction du permis et du prêt.
Dès que nous avançons ensemble sur votre projet, les prix sont bloqués. Le budget que vous présentez à la banque est le budget réel de votre extension, et il ne bougera pas pendant l’instruction du permis ni pendant l’étude de votre prêt.
C’est ce qui rend le financement possible : une banque finance un projet chiffré et stable, pas une estimation qui peut encore évoluer.
Impact budget ·
Le montant à financer dépend de ce que comprend le devis. Pour approfondir, consultez ce que doit contenir un devis d’extension→.
Vous gagnez du tempsGain de temps
Le permis et le financement avancent en parallèle, ce qui permet de lancer le projet plus tôt qu’en attendant l’un après l’autre.
Sans conditions suspensives, tout se ferait l’un après l’autre : attendre le permis, puis chercher le financement, puis lancer le projet.
Avec elles, tout avance en même temps. Nous déposons votre dossier en mairie dans les 15 jours. Pendant que la mairie l’instruit, de un à trois mois selon la procédure et le secteur, vous montez votre financement avec votre banque ou votre courtier.
L’un après l’autre
On attend le permis, puis on cherche le financement.
Permis
Financement
Projet lancé
En même temps, grâce aux conditions suspensives
Le financement se monte pendant que la mairie instruit le dossier.
Permis
Financement
Projet lancé
Vous restez en sécuritéRester protégé
Si le permis ou le prêt est refusé, le contrat s’annule et les sommes versées vous sont intégralement rendues.
Permis refusé
Le contrat s’annule. Vous ne devez pas les travaux.
Prêt refusé
Le contrat s’annule. Vous ne vous endettez pas.
Sommes versées
Ce que vous avez versé d’avance vous est rendu.
Vous avancez donc sans prendre de risque : soit tout est réuni et le projet se lance, soit il ne l’est pas et vous repartez libre.
Ce que vous avez à faireVos démarches
Déposer vos demandes de prêt à temps et garder les réponses des banques est indispensable pour que la condition joue en votre faveur.
La condition de financement vous protège si les démarches ont bien été faites. Elles sont simples :
Déposer vos demandes de prêt dans le délai prévu, avec le devis de votre projet.
Demander un prêt qui correspond au projet : montant, durée, taux.
Garder les réponses des banques, en particulier un éventuel refus écrit.
Le Code civil prévoit qu’une condition est considérée comme remplie si celui qui en bénéficie a empêché qu’elle le soit. Une demande de prêt jamais déposée ne permet donc pas d’annuler le projet.
Méthode : de la validation du projet au chantierLes étapes
De la validation du projet au chantier, cinq étapes mènent du dossier déposé en mairie au démarrage des travaux.
- 1
Valider le projet
Projet dessiné, prix détaillé et bloqué, conditions suspensives prévues.
- 2
Déposer le dossier en mairie
Éléva prépare et dépose votre dossier d’urbanisme dans les 15 jours.
- 3
Monter le financement en parallèle
Pendant l’instruction, vous présentez le devis à votre banque ou à votre courtier.
- 4
Recevoir les deux réponses
Autorisation accordée, offre de prêt reçue : le projet se lance.
- 5
Préparer le chantier
Commandes et planning, puis démarrage une fois le délai de recours des tiers écoulé.
Méthode ·
Pour situer votre budget avant de commencer, utilisez le simulateur→.
Les erreurs à éviterErreurs à éviter
Attendre le permis pour voir la banque ou tarder à déposer sa demande de prêt peut compromettre le financement.
- Attendre le permis pour aller voir la banque. Le temps d’instruction est le bon moment pour monter le financement.
- Présenter à la banque une simple estimation. C’est le devis détaillé, aux prix bloqués, qui permet d’obtenir une offre.
- Tarder à déposer la demande de prêt. Une banque qui met du temps à répondre peut faire dépasser le délai prévu.
- Confondre accord de principe et offre de prêt. Seule l’offre de prêt lève la condition.
Pages associéesPages associées
Retrouvez les guides liés : permis, devis, prix, budget et extensions en Ille-et-Vilaine.
Permis ou déclaration préalable · Devis d’extension : ce qu’il doit contenir · Prix d’une extension en Ille-et-Vilaine · Estimer le budget de votre projet · Agrandir une maison en Ille-et-Vilaine
Questions fréquentes
À quoi servent les conditions suspensives ?
À bloquer les prix, à mener le permis et le financement en même temps, et à annuler le projet sans frais pour vous si l’un des deux n’aboutit pas.
Pour qui sont-elles prévues ?
Pour le client. Elles le protègent contre deux décisions qui ne dépendent pas de lui : celle de la mairie et celle de la banque.
Les prix peuvent-ils changer pendant l’instruction du permis ?
Non. Chez Éléva, les prix sont bloqués dès que nous avançons ensemble sur le projet.
Que se passe-t-il si mon prêt est refusé ?
Le contrat s’annule. Vous ne devez pas les travaux et les sommes versées d’avance vous sont rendues.
Que se passe-t-il si mon permis est refusé ?
Le contrat s’annule de la même façon.
Quand faut-il demander le prêt ?
Dès le dossier déposé en mairie, avec le devis du projet. L’instruction dure un à trois mois : c’est le temps de monter votre financement.
Avancer sur votre projet en toute sécurité
Nous étudions la faisabilité de votre extension et vous en donnons le budget, sans frais et sans engagement. Ensuite, vos prix sont bloqués et votre projet n’avance qu’une fois le permis et le financement obtenus.